Küresel Piyasalarda Gözler ABD İstihdam Verilerinde: Teknoloji Hisseleri Yükselişte, Faiz Beklentileri Yeniden Şekilleniyor
Küresel piyasalarda haftanın ilk işlem gününe teknoloji hisselerindeki güçlü yükseliş damga vururken, yatırımcıların odağında ABD’de açıklanacak istihdam verileri, FED’in faiz patikası, jeopolitik gelişmeler ve Türkiye’de açıklanacak enflasyon verisi yer alıyor. Son dönemde yüksek değerlemeler nedeniyle teknoloji hisselerinden diğer sektörlere yönelen yatırımcıların yeniden teknoloji şirketlerine dönmesi, piyasalarda risk iştahının güçlendiğine işaret ediyor.
ABD borsalarında son işlem gününde S&P 500 endeksi yüzde 1,2, Nasdaq yüzde 2,2, Russell 2000 yüzde 2,3 ve “Muhteşem Yedili” teknoloji hisselerini izleyen endeks ise yaklaşık yüzde 3 yükseldi. Özellikle teknoloji şirketlerine yönelik ilginin yeniden artmasında, FED’in önümüzdeki dönemde para politikasını gevşetebileceği beklentileri etkili oldu.
Piyasalarda iyimserliği destekleyen unsurlar arasında Orta Doğu’da gerilimin azalması, petrol fiyatlarının gerilemesi ve ABD’de enflasyonun beklentilere paralel seyretmesi öne çıkıyor. Enerji maliyetlerindeki düşüşün enflasyon baskısını hafifletmesi, FED’in ilave faiz artırımlarına ihtiyaç duymayabileceği ve ilerleyen dönemde faiz indirimlerini değerlendirebileceği yönündeki beklentileri güçlendiriyor.
Haftanın en kritik gündemini ise ABD iş gücü piyasasına ilişkin veriler oluşturuyor. Bugün JOLTS açık iş sayısı, yarın ADP özel sektör istihdamı, perşembe günü ise tarım dışı istihdam verisi açıklanacak. Piyasa beklentileri, üç veride de önceki aya göre yavaşlama yaşanacağına işaret ediyor. JOLTS verisinin 7,3 milyon, ADP istihdamının 120 bin ve tarım dışı istihdamın ise 113 bin kişi artması bekleniyor. Önceki veriler sırasıyla 7,62 milyon, 122 bin ve 172 bin seviyesinde gerçekleşmişti.
Analistlere göre verilerin beklentilere paralel gelmesi halinde FED’in daha güvercin bir para politikası izleyebileceği beklentisi güçlenebilir. Böyle bir senaryoda hisse senedi piyasaları ve diğer riskli varlıklar açısından olumlu bir görünüm oluşabilir. Beklentilerin altında kalacak zayıf veriler ise ekonomik yavaşlama endişelerini artırsa da faiz indirimi beklentilerini destekleyebilir. Buna karşılık beklentilerin üzerinde gelecek güçlü istihdam verileri, FED’in sıkı para politikasını daha uzun süre sürdürebileceği beklentisini güçlendirerek risk iştahı üzerinde baskı oluşturabilir.
Avrupa tarafında ise Avrupa Merkez Bankası (ECB) Başkanı Christine Lagarde, Avrupa’nın finansal sistemini güçlendirdiğini ve yeşil dönüşüm yatırımları sayesinde dış şoklara karşı daha dirençli hale geldiğini belirtti. Piyasalar ayrıca 1 Temmuz’da Sintra Forumu’nda konuşması beklenen FED Başkanı Kevin Warsh’ın ABD ekonomisi, enflasyon ve faiz politikasına ilişkin vereceği mesajları yakından takip edecek.
Asya cephesinde ise Japon yenindeki tarihi değer kaybı dikkat çekiyor. Yen, dolar karşısında 1986 yılından bu yana en zayıf seviyelerine gerileyerek 162 seviyesinin altını gördü. Zayıf yen ihracatçı şirketlerin rekabet gücünü artırırken, ithalat maliyetlerini yükselterek hane halkı üzerinde baskı oluşturuyor. Uzmanlar, Japon yenindeki aşırı değer kaybının carry trade işlemleri ve küresel risk iştahı açısından yeni bir risk unsuru haline gelebileceğini değerlendiriyor.
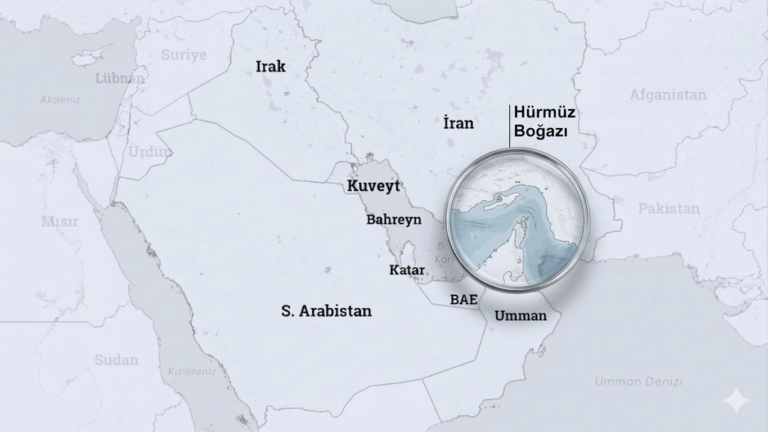
Jeopolitik cephede ise ABD ve İran heyetlerinin Doha’da gerçekleştirmesi beklenen görüşmeler piyasalar tarafından yakından izleniyor. Son dönemde yükselen tansiyonun ardından tarafların yeniden müzakere masasına oturması, küresel piyasalarda olumlu karşılanıyor. Yatırımcılar, çatışma riskinin azalmasının enerji fiyatları üzerindeki baskıyı hafifletmesini ve küresel enflasyon görünümüne destek vermesini bekliyor.
Bu sabah küresel piyasalarda risk iştahı sınırlı pozitif seyrediyor. ABD vadeli endeksleri yüzde 0,1 ile 0,3 arasında yükselirken, Japonya borsası yaklaşık yüzde 1,3, Çin piyasaları ise yüzde 1,4 primli işlem görüyor. Hong Kong piyasasında ise yüzde 1,2 civarında düşüş yaşanıyor. ABD 10 yıllık tahvil faizi yüzde 4,38, Dolar Endeksi 101,3 ve ons altın yaklaşık 3.975 dolar seviyesinde bulunuyor.
Yurt içinde ise yatırımcıların odağında cuma günü açıklanacak haziran ayı enflasyon verisi yer alıyor. Piyasa beklentisi aylık enflasyonun yüzde 1 civarında gerçekleşmesi yönünde bulunuyor. Beklentilere paralel veya daha düşük gelecek bir veri, Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ilerleyen dönemde faiz indirimi ihtimalini güçlendirebilir. Ayrıca Orta Doğu’da tansiyonun düşmesiyle enerji maliyetlerindeki gerileme de enflasyon görünümünü destekleyen önemli faktörler arasında değerlendiriliyor.
Piyasaların takip edeceği bir diğer önemli gelişme ise Hazine ve Maliye Bakanlığı’nın açıklayacağı temmuz ayı borçlanma programı olacak. Bir önceki programda 616 milyar TL’lik itfaya karşılık 709 milyar TL borçlanma öngörülmüştü. Açıklanacak yeni program, hem borçlanma miktarı hem de borçlanmanın kompozisyonu açısından tahvil piyasalarının yönü üzerinde etkili olacak.
Önümüzdeki günlerde ABD istihdam verileri, FED’in faiz beklentileri, Orta Doğu’daki diplomatik gelişmeler, Türkiye’nin enflasyon verisi ve Hazine’nin borçlanma stratejisi, küresel ve yurt içi piyasalarda fiyatlamaların yönünü belirleyen en önemli başlıklar olmayı sürdürecek. Özellikle enflasyonda yavaşlama ve küresel risk iştahındaki toparlanmanın devam etmesi halinde, hisse senedi ve tahvil piyasalarında olumlu seyrin korunabileceği değerlendiriliyor.