

Küresel petrol piyasasında talebin gerilemesi, enerji maliyetlerinin düşeceği anlamına gelmiyor. Uluslararası Enerji Ajansı’nın (IEA) 14 Ekim’de yayımladığı Petrol Piyasası Raporu, bu açıdan dikkat çekici bir tablo ortaya koyuyor. Dünya genelinde petrol tüketiminin azalması beklenirken motorin arzındaki sıkışıklığın 2027 yılında da devam edebileceği öngörülüyor. Sorunun temelinde toplam petrol miktarından çok, rafinerilerdeki üretim kayıpları, ihracat kanallarındaki aksamalar ve petrol ürünleri arasındaki arz dengesizliği bulunuyor.
Bu durum, enerji piyasalarında sıkça karşılaşılan bir gerçeği yeniden gündeme getiriyor: Bir ürünün talebi azalırken fiyatı yüksek kalabilir. Çünkü fiyatları yalnızca tüketim miktarı değil, ürünün nerede ve ne kadar üretildiği, hangi ülkelere ulaştırılabildiği ve mevcut stokların talebi karşılamaya yetip yetmediği de belirliyor. Motorin piyasasında yaşananlar, küresel enerji dengelerinin ne kadar kırılgan olduğunu gösteriyor.
IEA’nın verilerine göre Rusya ve Orta Doğu’nun toplam net motorin ve gaz yağı ihracatı, eylül ayında geçen yılın aynı dönemine kıyasla günlük 1,3 milyon varil azalarak 820 bin varile geriledi. Yüzde 60’ı aşan bu düşüş, küresel motorin ticaretindeki daralmanın boyutunu gözler önüne seriyor. ABD ve Çin’in ihracatlarını artırması ise ortaya çıkan açığı kapatmaya yetmedi. Küresel motorin ihracatının da aynı dönemde günlük yaklaşık 700 bin varil azalması, sorunun belirli bölgelerle sınırlı kalmadığını ortaya koyuyor.
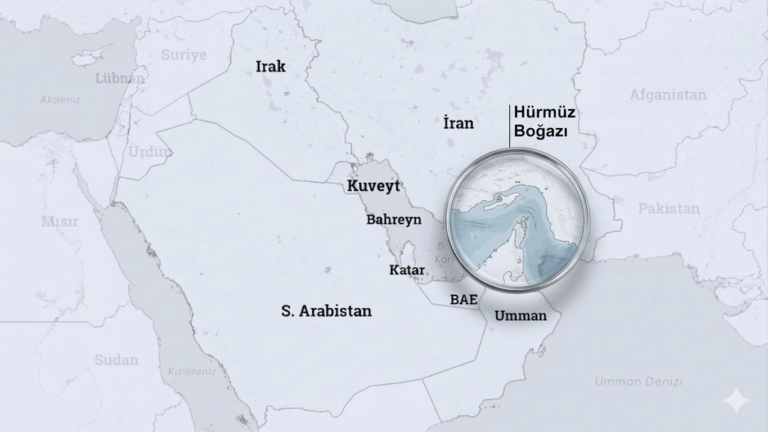
Burada dikkat edilmesi gereken nokta, Rusya ve Orta Doğu’nun yalnızca ham petrol üretiminde değil, rafine petrol ürünlerinin uluslararası ticaretinde de önemli bir yere sahip olması. Bu bölgelerde yaşanan üretim ve sevkiyat kayıpları, başka ülkelerdeki rafineriler üretimlerini artırsa bile kısa sürede telafi edilemeyebiliyor.
Rusya’daki rafinerilerin saldırılar nedeniyle kapasite kaybetmesi, Orta Doğu’daki petrol ürünü ihracatının aksaması ve Asya’daki üretim kısıtlamaları, motorin arzını baskılayan başlıca unsurlar arasında bulunuyor. Bu gelişmelere jeopolitik riskler, lojistik sorunlar ve rafineri kapasitesinin sınırlılıkları da eklendiğinde, küresel piyasanın daha fazla ürüne ihtiyaç duyduğu dönemlerde bile yeterli motorin bulunamayabiliyor.
Rafineri üretimi artsa da stok açığı hemen kapanmayacak
IEA, 2027 yılının ilk çeyreğinde rafineri üretiminin artmasıyla motorin arzının talebi aşmasını bekliyor. İlk bakışta bu beklenti, piyasadaki sıkışıklığın sona ereceği şeklinde yorumlanabilir. Ancak kurumun değerlendirmesi daha temkinli bir tabloya işaret ediyor. Üretimdeki toparlanma, 2026 boyunca biriken stok açığını kapatmaya yetmeyebilir.
Enerji piyasalarında üretimin yeniden artması ile piyasanın normalleşmesi aynı şey değil. Rafineriler daha fazla üretim yapmaya başladığında önce mevcut talebin karşılanması, ardından geçmiş dönemlerde azalan stokların yeniden oluşturulması gerekiyor. Üretim artışının hızı, talebin seyri ve uluslararası ticaretin işleyişi bu sürecin ne kadar süreceğini belirliyor.
Üstelik rafineri üretimi, yalnızca ham petrol arzına bağlı değil. Ham petrolün niteliği, rafinerilerin teknik kapasitesi, bakım çalışmaları, işletme maliyetleri ve üretilen ürünlerin dağılımı da sonuç üzerinde etkili oluyor. Bir rafinerinin daha fazla ham petrol işlemesi, motorin üretiminin aynı oranda artacağı anlamına gelmiyor. Üretim kapasitesinin hangi ürünlere yönlendirildiği de önemli.
Orta Doğu’daki petrol ürünü ihracatının toparlanması bu nedenle kritik bir değişken olarak öne çıkıyor. Bölgedeki üretim ve sevkiyatın beklenenden yavaş iyileşmesi, motorin piyasasındaki sıkışıklığın 2027’nin ilerleyen aylarına kadar sürmesine yol açabilir. Tersine, rafineri faaliyetlerinin hızlı biçimde normale dönmesi ve ihracatın güçlenmesi arz üzerindeki baskıyı hafifletebilir.
Dolayısıyla piyasanın önümüzdeki dönemde yalnızca ham petrol fiyatlarına bakması yeterli olmayacak. Motorin stokları, rafineri kullanım oranları, ürün ihracatı ve bölgesel fiyat farkları da yakından izlenmeli. Çünkü petrol piyasasının genel görünümü ile belirli bir ürünün fiyat hareketi birbirinden ayrışabilir.
Petrol talebindeki düşüş neden motorini ucuzlatmıyor?
IEA’nın raporundaki en dikkat çekici ayrıntılardan biri, motorin arzındaki daralmanın küresel petrol talebindeki gerilemeyle aynı dönemde yaşanması. Kurum, dünya genelindeki günlük petrol talebinin 2026 yılında geçen yıla göre 2,6 milyon varil azalarak 102,4 milyon varile düşmesini bekliyor. Talepteki daralmanın yaklaşık dörtte birinin motorinden kaynaklanacağı tahmin ediliyor.
2027 yılında ise günlük petrol talebinin yeniden 2 milyon varil artması öngörülüyor. Buna rağmen küresel tüketimin 2025 seviyesinin altında kalması bekleniyor. Bu tahminler, enerji piyasasında talebin zayıf seyrettiğini ancak bunun bütün petrol ürünlerinde aynı fiyat sonucunu yaratmadığını gösteriyor.
Küresel ekonomik aktivitedeki yavaşlama, sanayi üretimindeki zayıflama, taşımacılık faaliyetlerindeki değişimler ve yüksek enerji maliyetleri petrol tüketimini sınırlayabiliyor. Buna karşın motorin, ekonomik hayatın birçok alanında kullanılan temel bir girdi olmayı sürdürüyor. Kamyonlar, tarım makineleri, iş makineleri, deniz taşımacılığı ve sanayi tesisleri motorine önemli ölçüde bağımlı.
Bu nedenle toplam petrol tüketimindeki düşüş, motorin talebinin aynı oranda azalmasını garanti etmiyor. Üstelik arz tarafında yaşanan kayıplar, talepteki gerilemenin fiyatlar üzerindeki aşağı yönlü etkisini sınırlayabiliyor. Bir ürünün tüketimi azalırken üretimi ve ihracatı daha hızlı geriliyorsa piyasa yine arz açığıyla karşılaşabiliyor.
Fiyatları belirleyen temel unsur, yalnızca talebin ne kadar düştüğü değil, arzın bu düşüşe kıyasla ne ölçüde daraldığıdır. Motorin piyasasındaki gelişmeler bu ayrımın somut bir örneğini oluşturuyor.
Petrol arzındaki toparlanma bütün sorunları çözmeyecek
IEA’nın tahminleri, küresel petrol arzında da dikkat çekici bir hareketliliğe işaret ediyor. Kuruma göre küresel petrol arzının 2026 yılında günlük ortalama 5,8 milyon varil azalmasının ardından 2027’de 7,7 milyon varil toparlanması bekleniyor.
Ancak bu verileri değerlendirirken toplam petrol arzı ile rafine ürün arzını birbirinden ayırmak gerekiyor. Ham petrol üretiminin artması, motorin arzının otomatik olarak aynı ölçüde yükseleceği anlamına gelmiyor. Ham petrolün rafinerilere ulaştırılması, işlenmesi, uygun ürünlere dönüştürülmesi ve uluslararası pazarlara taşınması gerekiyor.
Bu zincirin herhangi bir halkasında yaşanan sorun, nihai üründe fiyat baskısı yaratabiliyor. Özellikle belirli bölgelerdeki rafineri kapasitesinin devre dışı kalması, başka ülkelerdeki üretim artışının etkisini azaltabiliyor. Küresel ticaretin mevcut koşulları da arzın ihtiyaç duyulan pazarlara ne kadar hızlı yönlendirilebileceğini belirliyor.
Bu nedenle 2027 yılında küresel petrol arzının toparlanması, bütün petrol ürünlerinin aynı anda ucuzlayacağı şeklinde yorumlanmamalı. Ham petrol fiyatlarında düşüş yaşanırken motorin fiyatlarının yüksek kalması veya daha sınırlı gerilemesi mümkün. Enerji piyasalarında ürün bazındaki ayrışma, rafineri marjları ve stok seviyeleri üzerinden takip edilmeli.
Önümüzdeki dönemde jeopolitik risklerin seyri de belirleyici olacak. Rusya’daki rafinerilere yönelik saldırıların devam etmesi, Orta Doğu’daki ihracat kanallarının aksaması veya deniz taşımacılığında yeni sorunların ortaya çıkması arzın toparlanmasını geciktirebilir. Buna karşılık üretim tesislerinin devreye girmesi, ihracatın normalleşmesi ve stokların yeniden oluşturulması fiyat baskısını hafifletebilir.
Motorin fiyatları enflasyonun yeni kanallarından biri olabilir
Motorin piyasasındaki gelişmelerin ekonomik açıdan asıl önemli sonucu, enerji fiyatları ile genel enflasyon arasındaki bağlantıda ortaya çıkıyor. Motorin yalnızca bireysel araç sahiplerinin kullandığı bir yakıt değil; üretimden dağıtıma, tarımdan lojistiğe kadar geniş bir ekonomik ağın temel girdilerinden biri.
Bir ürünün fabrikadan depoya, depodan mağazaya ve son olarak tüketiciye ulaştırılması sırasında taşımacılık maliyetleri belirleyici rol oynuyor. Motorin fiyatlarının yüksek kalması, özellikle karayolu taşımacılığına bağımlı sektörlerde maliyetleri artırabiliyor. Tarımsal üretimde kullanılan makineler, sulama ve hasat süreçleri ile sanayideki lojistik faaliyetleri de bu gelişmelerden etkilenebiliyor.
Şirketler yükselen maliyetleri bir süre kendi kâr marjlarından karşılayabilir. Ancak bu durum uzun süre devam ederse fiyat artışları yoluyla tüketiciye yansıtılabilir. Böylece enerji piyasasında başlayan bir arz sorunu, gıda fiyatlarından dayanıklı tüketim mallarına kadar farklı alanlarda hissedilebilir.
IEA da motorin fiyatlarındaki olağanüstü yükselişlerin mal fiyatlarını artırabildiğine, reel gelirleri olumsuz etkilediğine ve enflasyon baskısını güçlendirdiğine dikkat çekiyor. Enerji maliyetlerindeki artış, yalnızca akaryakıt harcamalarını değil, ekonominin genel fiyat düzeyini de etkileyebiliyor.
Bununla birlikte motorin fiyatlarındaki her yükselişin enflasyona aynı ölçüde yansıyacağını söylemek mümkün değil. Etkinin büyüklüğü, fiyat artışının ne kadar sürdüğüne, şirketlerin maliyetleri ne ölçüde üstlendiğine, tüketici talebine, döviz kuruna ve ülkelerin vergi politikalarına bağlı.
Eğer motorin fiyatları kısa süreli yükselip ardından gerilerse ekonomik etkiler sınırlı kalabilir. Ancak yüksek fiyatlar aylar boyunca devam ederse maliyet baskısı daha kalıcı hale gelebilir. Bu durumda enerji kaynaklı fiyat artışları, enflasyonun düşmesini zorlaştıran unsurlardan biri olabilir.
Türkiye açısından risk daha yakından izlenmeli
Türkiye gibi petrol ve petrol ürünlerinde dış kaynaklara bağımlı ülkeler açısından motorin piyasasındaki sıkışıklık ayrıca önem taşıyor. Uluslararası ürün fiyatları, döviz kuru ve iç piyasadaki vergi uygulamaları, akaryakıt fiyatlarının seyrinde birlikte rol oynuyor.
Dünya piyasalarında motorin fiyatlarının yükselmesi, diğer koşullar sabit kalsa bile ithalat maliyetlerini artırabilir. Döviz kurunun aynı dönemde yükselmesi ise bu baskıyı güçlendirebilir. Buna karşılık uluslararası fiyatlarda gerileme yaşanması, kur ve vergi kaynaklı etkilerden bağımsız olarak iç piyasada aynı oranda ucuzlama yaşanacağı anlamına gelmez.
Burada önemli bir ayrıntı da ham petrol fiyatı ile motorin fiyatının aynı şey olmamasıdır. Ham petrol ucuzlarken motorin arzındaki sıkışıklık nedeniyle rafine ürün fiyatları görece yüksek kalabilir. Dolayısıyla yalnızca Brent petrolün hareketine bakarak akaryakıt maliyetlerinin geleceği hakkında kesin bir sonuca ulaşmak doğru olmaz.
Türkiye’de motorin, özellikle yük taşımacılığı ve tarımsal faaliyetler bakımından kritik bir girdi. Bu nedenle uluslararası motorin fiyatlarındaki kalıcı artışlar, üretici maliyetleri ve tüketici fiyatları üzerinde baskı oluşturabilir. Taşımacılık giderlerindeki artışın gıda ve sanayi ürünlerine ne ölçüde yansıyacağı ise sektörlerin maliyet yapısına ve fiyatlama davranışlarına bağlı olacaktır.
Bununla birlikte IEA raporu, Türkiye’de motorine belirli bir tarihte zam yapılacağını veya pompa fiyatlarının hangi seviyeye çıkacağını göstermiyor. Böyle bir tahmin için uluslararası ürün fiyatlarının yanında döviz kurunun, vergi düzenlemelerinin ve yerel fiyatlama mekanizmasının da değerlendirilmesi gerekir.
Türkiye açısından izlenmesi gereken temel gösterge, yalnızca ham petrolün varil fiyatı değil, uluslararası motorin fiyatlarının seyri ve bu fiyatların döviz kuru üzerinden Türk lirasına yansımasıdır. Enerji ithalatı maliyetlerindeki yükseliş, dış ticaret dengesi ve enflasyon görünümü üzerinde aynı anda baskı oluşturabilir.
2027’de enerji piyasasının yönünü ne belirleyecek?
Önümüzdeki dönemde motorin piyasasının seyrini üç ana unsur belirleyecek. İlk olarak Rusya ve Orta Doğu’daki rafineri kapasitesinin ne kadar hızlı toparlanacağı önemli olacak. İkinci olarak ABD, Çin ve diğer ihracatçı ülkelerin üretim artışları, mevcut açığın ne kadarını karşılayabileceklerini gösterecek. Üçüncü olarak küresel petrol talebindeki değişim, piyasadaki arz fazlasının ne ölçüde kalıcı olacağını belirleyecek.
Bunlara stokların yenilenme hızı ve uluslararası taşımacılık koşulları da eklenmeli. Çünkü üretim artsa bile stoklar yeterince hızlı oluşturulamazsa piyasadaki fiyat baskısı devam edebilir. Benzer şekilde, arz fazlası oluşması beklenen bir dönemde jeopolitik bir kesinti yaşanması bütün hesapları değiştirebilir.
IEA’nın öngörüsü, 2027’nin ilk çeyreğinde motorin arzının talebi aşabileceğini ancak geçmiş dönemin stok kayıplarının telafisinin daha uzun sürebileceğini gösteriyor. Bu nedenle piyasa açısından üretim artışının kendisi kadar, artışın ne kadarının stoklara yansıyacağı da önem taşıyor.
Enerji fiyatlarının geleceği konusunda kesin hükümler vermek yerine farklı senaryoları değerlendirmek daha sağlıklı. Rafineri üretimi ve ihracat hızlı toparlanırsa motorin fiyatlarındaki baskı hafifleyebilir. Üretim kayıpları devam eder ve jeopolitik riskler artarsa talepteki düşüşe rağmen fiyatlar yüksek kalabilir. Küresel ekonomide beklenenden daha güçlü bir toparlanma yaşanması ise motorin talebini yeniden artırarak arz üzerindeki baskıyı güçlendirebilir.
Sonuç olarak petrol piyasasında yaşanan gelişmeler, enerji fiyatlarının yalnızca ekonomik büyüme ve tüketim üzerinden okunamayacağını ortaya koyuyor. Küresel petrol talebi gerilerken motorin arzının daralması, 2027’de de maliyet ve enflasyon risklerinin gündemde kalabileceğini gösteriyor. Türkiye açısından asıl mesele, uluslararası motorin fiyatlarının hangi yönde hareket edeceğinin yanı sıra bu hareketin döviz kuru, ithalat faturası ve iç piyasadaki maliyetler üzerinden nasıl hissedileceği olacak.
Enerji piyasalarında önümüzdeki yılın temel sorusu, petrolün daha fazla üretilip üretilmeyeceğinden ibaret değil. Asıl soru, ihtiyaç duyulan petrol ürününün doğru zamanda, doğru bölgede ve yeterli miktarda bulunup bulunamayacağı. Motorin piyasasındaki sıkışıklık çözülmeden toplam petrol arzındaki toparlanmanın tüketicilere ve üreticilere beklenen rahatlamayı sağlaması güç görünüyor.