Petrol Şoku, Özel Kredi Kırılganlıkları ve Küresel Finans Sistemindeki Yeni Gerilim Hatları
Orta Doğu’daki çatışmanın petrol fiyatlarını sarsması ve özel kredi fonlarında yatırımcı çıkışlarının hız kazanmasıyla birlikte, küresel finans sistemi yeniden tehlike sinyalleri veriyor; piyasa oyuncuları 2008 öncesini hatırlatan bu tabloya dikkatle bakıyor.
2008 küresel finans krizinin patlak vermesinden hemen önce iki kritik gelişme aynı anda sahne almıştı: Petrol fiyatları varil başına yaklaşık 150 dolara kadar tırmanmış, bir yandan da yüksek riskli ipotek kredilerine dayalı fonlar birbiri ardına zarar açıklamaya başlamıştı. O dönemde bu iki unsurun bir arada belirmesi, sistemik riskin ne denli büyük olduğunu çoğu yatırımcının fark etmesinden çok önce görünür hale getirmişti. Bugün, farklı bir coğrafyadan yükselen çatışma sesleri ve bambaşka bir finansal araç seti eşliğinde, benzer bir uyarı tablosu yeniden şekilleniyor.
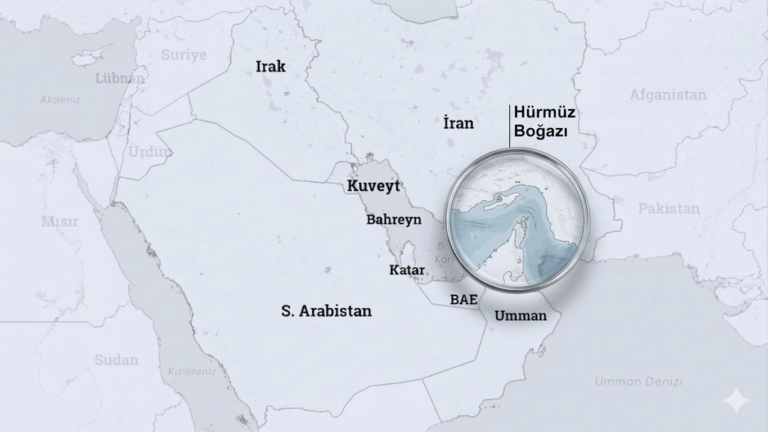
ABD ve İsrail’in İran’a yönelik askeri operasyonları, petrol piyasalarında sert dalgalanmaları beraberinde getirdi. Enflasyona göre düzeltilmiş fiyatlar henüz 2008 zirvesinin altında kalsa da Orta Doğu’daki gerilimin kalıcı bir hal alması, özellikle Hürmüz Boğazı’nın kapanması gibi bir senaryonun hayata geçmesi halinde, küresel petrol arzındaki aksaklığın ne kadar derin olabileceğini tahmin etmek güçleşiyor. Dünya petrol ticaretinin yaklaşık yüzde yirmisinin geçtiği bu dar boğazın kapanması, salt bir enerji meselesi olmaktan çıkıp küresel enflasyon ve faiz oranları üzerinde doğrudan baskı oluşturan bir makroekonomik şoka dönüşebilir.
Enerji cephesindeki bu kırılganlık, finans sisteminin tam da o sırada yaşadığı başka bir stresin üstüne geliyor. Özel kredi piyasası son yıllarda büyük ölçüde genişledi; düşük faiz ortamında bankaların terk ettiği alanı dolduran bu fonlar, küçük ve orta ölçekli işletmelerden büyük şirket satın almalarına uzanan geniş bir yelpazede borç finansmanı sağladı. Ancak bu büyüme, şeffaflıktan uzak bir yapı içinde gerçekleşti. Banka bilançolarına yansımayan, merkez bankaları tarafından doğrudan gözlemlenemeyen ve ikincil piyasası son derece sığ olan bu kredi portföyleri, faiz oranları yüksek seyrettiği sürece ciddi baskıyla karşı karşıya kalıyor.
Uzmanlar, uzun vadeli faiz oranlarındaki kalıcı yükselişin özel kredi sektörünü kırılganlaştıran birincil faktör olduğunu vurguluyor. Değişken faizli kredilerde borç servis yükü arttıkça, özellikle marjı zaten dar olan küçük işletmeler geri ödeme güçlüğüne düşüyor. Bu durum, fonlara yatırım yapmış kurumsal ve bireysel yatırımcıların getiri beklentilerini aşındırmakla kalmıyor, aynı zamanda nakde çevirme taleplerini de tetikliyor. Nitekim son dönemde bazı özel kredi fonlarında gözlemlenen yatırımcı çıkışlarının ivmesi, sektördeki bu gerilimin dışa vurumu olarak değerlendiriliyor.
Bu noktada 2008 ile kurulan paralelliğin hem doğru hem de yanıltıcı olabileceğini belirtmek gerekiyor. Doğru olan boyutu şu: İki farklı cepheden gelen şokun —enerji fiyatları ve kredi piyasası kırılganlıkları— aynı anda baskı oluşturması, sistemik risk birikiminin işareti olabilir. Yanıltıcı olan boyutu ise şu: 2008’in tetikleyicisi, milyonlarca bireysel konut kredisine dayanan ve bilanço içi kaldıraçla büyütülen bir yapıydı; bu yapının özünde kitlesel temerrüt riski yatıyordu. Bugünün özel kredi piyasası ise daha küçük bir evrene hitap etmekte, borçlanıcıların profili kurumsal ağırlıklı ve görece daha çeşitlendirilmiş durumdadır. Ancak şeffaflık eksikliği, herhangi bir krizin derinliğini gerçek zamanlı ölçmeyi engelleyen önemli bir kör nokta olmayı sürdürüyor.
Tahvil piyasaları bu denklemin üçüncü halkasını oluşturuyor. Petrol fiyatlarındaki yükseliş enflasyonu besler, enflasyon merkez bankalarının elini bağlar ya da faiz indirme programlarını geri çeker, bu durum tahvil getirilerini yukarı iter ve uzun vadeli faiz oranlarının kronik olarak yüksek kaldığı bir ortam kalıcı hale gelir. Böyle bir döngüde tahvil piyasasında yaşanabilecek ani bir yeniden fiyatlama, özel kredi sektöründeki kırılganlıkları tetikleyebilir, sermaye akışlarını sekteye uğratabilir ve son olarak reel ekonomiye daralan kredi koşulları biçiminde yansıyabilir.
Öte yandan bu risklerin bir anda patlak verme olasılığının görece düşük, ancak birikerek sistemde çatlak oluşturma olasılığının giderek arttığını da göz ardı etmemek gerekiyor. Küresel finans sisteminin 2008 sonrasında inşa edilen makroihtiyati çerçeveleri bankaların sermaye tamponlarını güçlendirdi; bu anlamda sistemik şoka karşı dayanıklılık görece daha yüksek. Fakat aynı reformlar, bilanço dışı büyüyen özel kredi piyasasını yeterince kapsayamadı. Düzenleyiciler bu sektörü izleme kapasitesini artırmaya çalışsa da bilginin gecikmeli ve eksik kalması, olası bir sarsıntıya proaktif müdahaleyi zorlaştırıyor.
Sonuç itibarıyla İran gerginliği ile özel kredi sektöründeki kırılganlıkların birlikte yarattığı tablo, tek başına küresel bir durgunluk senaryosunu kaçınılmaz kılmıyor. Ancak enerji fiyatları, faiz oranları ve gizlenmiş kredi riskleri üçgenindeki baskının orta vadede finansal piyasalarda yeni sarsıntılara zemin hazırlayabileceği açık. Tarihin tekerrür etmesi şart değil; ama aynı melodinin farklı bir enstrümanla çalınması, kulaklara son derece tanıdık gelebilir.