Küresel Piyasalarda Gündem Enflasyon ve Faiz: Altın Sert Gerilerken Hisse Senetleri Gücünü Koruyor
Küresel piyasalarda yılın ikinci çeyreği, yatırımcıların alışılmış güvenli liman tercihlerinin değiştiği ve risk iştahının teknoloji hisseleri öncülüğünde yeniden güç kazandığı sıra dışı bir dönem olarak kayıtlara geçti. Altın 2013’ün ikinci çeyreğinden bu yana en kötü performansını, gümüş ise 2020’nin ilk çeyreğinden bu yana en sert değer kaybını yaşarken, S&P 500 endeksi 2020’den bu yana en güçlü çeyrek performansını sergileyerek dikkat çekti. Bu tablo, jeopolitik risklerin devam etmesine rağmen yatırımcıların odağını giderek daha fazla enflasyon, faiz politikaları ve yapay zekâ temalı büyüme hikâyelerine çevirdiğini gösteriyor.
Her ne kadar kısa vadede satış baskısı altında kalsa da, altının uzun vadeli görünümünü destekleyen temel dinamikler büyük ölçüde korunuyor. Tarihsel olarak yüksek kamu borçları, küresel enflasyon riskleri ve jeopolitik belirsizlikler, değerli metal açısından güçlü destek unsurları olmayı sürdürüyor. Ayrıca merkez bankalarının yüksek miktarda altın alımlarına devam etmesi de uzun vadeli beklentileri olumlu tutuyor. Dünya Altın Konseyi’nin gerçekleştirdiği ankete göre, merkez bankası yöneticilerinin yaklaşık yüzde 45’i önümüzdeki 12 ay içinde ülkelerinin altın rezervlerini artırmayı planlıyor.
Bununla birlikte kısa vadede piyasaların en önemli gündemi yüksek enflasyon ve merkez bankalarının sıkı para politikaları olmaya devam ediyor. Özellikle ABD Merkez Bankası’nın (Fed) enflasyonla mücadele kapsamında faizleri yüksek seviyelerde tutacağı beklentisi, faiz getirisi olmayan altın üzerinde baskı oluşturuyor. Yüksek faiz ortamı, yatırımcıların tahvil ve mevduat gibi faiz getirisi sağlayan araçlara yönelmesine neden olurken, altının cazibesini azaltıyor.
Teknik açıdan da görünüm zayıflığını koruyor. Altında 50 günlük hareketli ortalamanın 200 günlük hareketli ortalamanın altına inmesiyle oluşan “ölüm kesişimi”, teknik analizde satış baskısının devam edebileceğine işaret eden önemli sinyallerden biri olarak değerlendiriliyor. Analistler, enflasyonda kalıcı düşüş sinyalleri alınması ve Fed’in daha güvercin bir politika izlemeye başlaması halinde bu görünümün tersine dönebileceğini ve teknik olarak yeniden yükseliş sinyallerinin oluşabileceğini belirtiyor.
Döviz piyasalarında ise dikkat çeken gelişmelerden biri Japon yeni tarafında yaşanıyor. USD/JPY paritesi 163 seviyesine yaklaşarak Aralık 1986’dan bu yana en yüksek seviyelerine ulaştı. Böylece Japon yeni yaklaşık 40 yılın en zayıf dönemlerinden birini yaşıyor. Japon yetkililerin şu ana kadar piyasaya güçlü bir müdahalede bulunmaması, hükümetin zayıf yeni bir süre daha tolere edebileceği yönündeki beklentileri güçlendiriyor. Ancak analistler, yendeki değer kaybının hızlanmasının küresel piyasalarda oynaklığı artırabilecek önemli risklerden biri olduğuna dikkat çekiyor.
Makroekonomik veri tarafında ise ABD iş gücü piyasasının güçlü görünümü korunuyor. Dün açıklanan JOLTS açık iş sayısı verisi 7,6 milyon ile 7,3 milyonluk beklentinin üzerinde gerçekleşti. Veriler, ABD ekonomisinin yüksek faiz ortamına rağmen istihdam üretmeye devam ettiğini gösterirken, Fed’in faiz artırımı ihtimalini de destekledi. Bugün açıklanacak ADP özel sektör istihdam verisi, yarın yayımlanacak tarım dışı istihdam verisi öncesinde piyasaların en önemli gündem maddeleri arasında yer alıyor. Güçlü istihdam verileri, Fed’in faiz indirimlerini erteleyebileceği hatta ilave faiz artışlarının gündemde kalabileceği beklentilerini güçlendirebilir.
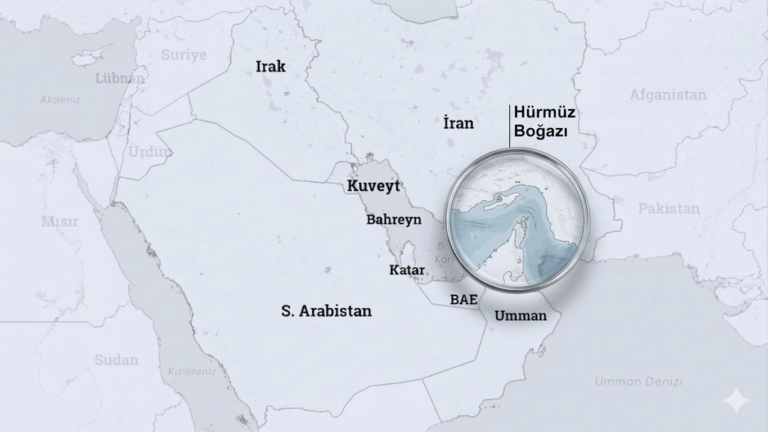
Jeopolitik gelişmeler de yatırımcıların yakın takibinde bulunuyor. ABD ve İran heyetlerinin Doha’da görüşmelere devam etmesine rağmen doğrudan temas kurmaması, diplomatik sürecin beklenenden daha zorlu ilerlediğine işaret ediyor. Olası bir anlaşmanın gecikmesi, enerji piyasaları ve küresel risk algısı üzerinde etkili olmayı sürdürebilir.
Küresel piyasalarda yeni güne karışık bir görünümle başlanırken, ABD vadeli endeksleri yaklaşık yüzde 0,3 ekside, Japonya borsası yüzde 0,9, Çin piyasaları ise yaklaşık yüzde 2,8 artıda işlem görüyor. ABD 10 yıllık tahvil faizi yüzde 4,47, Dolar Endeksi 101,3, ons altın ise 3.980 dolar seviyelerinde fiyatlanıyor.
Yurt içinde ise yatırımcıların odağında Cuma günü açıklanacak haziran ayı enflasyon verisi bulunuyor. Piyasa beklentisi aylık enflasyonun yüzde 1,0 seviyesinde gerçekleşmesi yönünde. Beklentilere paralel veya daha düşük gelecek bir veri, Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ilerleyen dönemde faiz indirimlerini değerlendirebileceği yönündeki beklentileri güçlendirebilir. Ayrıca Orta Doğu’da gerilimin azalmasıyla birlikte enerji maliyetlerinde yaşanan düşüş, enflasyon görünümünü destekleyen önemli gelişmeler arasında yer alıyor. Yatırımcılar bunun yanında Türkiye’nin dış ilişkilerine yönelik gelişmeleri de yakından izliyor.
Kamu finansmanı tarafında ise Hazine ve Maliye Bakanlığı, temmuz ayında 639 milyar liralık iç borç itfasına karşılık 607 milyar liralık borçlanma planladığını açıkladı. Hazine ayrıca yarın altın cinsi iki yıl vadeli devlet tahvili ve sukuk ihracı gerçekleştirecek. Ağustos ayında yaklaşık 600 milyar lira, eylül ayında ise 300 milyar lira seviyesinde borçlanma öngörülüyor.
Öte yandan TCMB, 2023 yılında yürürlüğe giren ve döviz cinsinden mevduatlar için yüzde 2,5 oranında uygulanan Türk lirası ilave zorunlu karşılık uygulamasını kaldırdı. Söz konusu adımın bankacılık sektörünün likidite yönetimine esneklik kazandırması ve finansal sistemin işleyişini desteklemesi bekleniyor.
Analistler, önümüzdeki günlerde ABD istihdam verileri, Fed’in faiz politikası, Türkiye’nin enflasyon verisi, jeopolitik gelişmeler ve merkez bankalarının atacağı adımların küresel piyasaların yönünü belirleyecek temel unsurlar olacağını ifade ediyor. Özellikle enflasyonda kalıcı düşüş sinyalleri, hem küresel hisse senedi piyasaları hem de değerli metaller açısından yeni fiyatlama döneminin başlangıcını oluşturabilir.