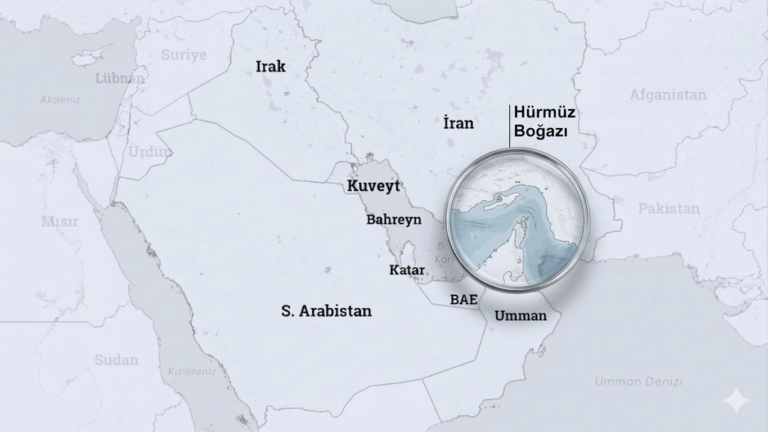
ABD ve İsrail’in İran’a yönelik operasyonlarının küresel enerji piyasalarına yansımaları derinleşmeye devam ediyor. Goldman Sachs, Hürmüz Boğazı’ndaki petrol akışında yaşanan kesintilerin beklenenden çok daha uzun sürebileceği değerlendirmesiyle petrol fiyat tahminlerini yukarı yönlü revize etti. Dünyanın en kritik enerji koridorlarından birinde yaşanan bu gelişme, yalnızca bir hammadde fiyatı meselesi olmaktan çıkarak küresel ekonomi için ciddi bir risk unsuruna dönüşüyor.
28 Şubat’ta başlayan çatışmaların bu yana Brent petrol fiyatı yüzde 36, WTI ham petrolü ise yaklaşık yüzde 39 değer kazandı. Bu ölçekte ve bu hızda gerçekleşen bir fiyat artışı, piyasaların bölgedeki gelişmeleri ne denli ciddi fiyatladığını gösteriyor. Goldman Sachs bu tabloyu değerlendirerek 2026 yılının dördüncü çeyreği için Brent petrol tahminini 66 dolardan 71 dolara, WTI tahminini ise 62 dolardan 67 dolara yükseltti.
Ancak bankanın asıl dikkat çekici hamlesi fiyat revizyonundan çok senaryo güncellemesinde yatıyor. Goldman Sachs analistleri, daha önce öngördükleri 10 günlük aksama senaryosunu terk ederek çok daha uzun süreli bir kesinti ihtimalini masaya taşıdı. Yeni senaryoya göre, Hürmüz Boğazı’ndaki petrol akışının 21 gün boyunca normal seviyelerin yalnızca yüzde 10’u civarında kalabileceği, ardından yaklaşık 30 günlük kademeli bir toparlanma sürecinin başlayabileceği öngörülüyor. Bu hesapla, boğazın tam kapasiteye dönmesi için iki ayı aşan bir süre söz konusu olabilir.
Bu tablonun neden bu kadar kritik olduğunu anlamak için Hürmüz Boğazı’nın küresel enerji dengesi içindeki yerine bakmak gerekiyor. Dünya petrol ticaretinin yaklaşık yüzde 20’si bu dar su yolundan geçiyor. Körfez’deki başlıca ihracatçılar olan Suudi Arabistan, Irak, Birleşik Arap Emirlikleri, Kuwait ve İran’ın üretimlerinin büyük bölümü boğaz üzerinden dünya pazarlarına ulaşıyor. Boğazdaki her yüzde 10’luk akış kaybı, küresel arz dengesini ani ve sert biçimde bozma potansiyeli taşıyor.
Goldman Sachs, bu risk senaryosunun derinleşmesi halinde günlük petrol fiyatlarının 2008’de görülen 147 dolarlık tarihi zirvenin üzerine çıkabileceği uyarısında bulundu. 2008 zirvesi, o dönemde küresel ekonomide zincirleme etkilere yol açmış; yakıt maliyetlerindeki artış tüketici harcamalarını baskılamış, üretim maliyetlerini yükseltmiş ve enflasyonun ivmelenmesine katkıda bulunmuştu. Benzer bir fiyat seviyesinin bugün yakalanması, mevcut enflasyon baskıları ve merkez bankalarının sınırlı manevra alanı göz önünde bulundurulduğunda, 2008’den çok daha ağır makroekonomik sonuçlar doğurabilir.
Bununla birlikte Goldman Sachs’ın baz senaryosu, daha kontrollü bir seyir öngörüyor. Bankanın temel beklentisine göre, Hürmüz Boğazı’ndaki petrol akışının 21 Mart itibarıyla yeniden artmaya başlaması ve WTI fiyatlarının haziran ayı başına kadar 70 doların biraz altına gerilemesi bekleniyor. Bu senaryonun gerçekleşmesi, siyasi ve askeri gelişmelerin görece kontrollü bir seyir izlemesine, bölgedeki tarafların tırmanmadan kaçınmasına ve stratejik petrol rezervlerinin devreye sokularak küresel arz tamponunun aktif tutulmasına bağlı.
Uluslararası Enerji Ajansı (IEA) üyesi ülkelerin elinde yaklaşık 1,5 milyar varil stratejik rezerv bulunduğu tahmin ediliyor. Kısa süreli bir boğaz kesintisinde bu tampon mekanizma fiyat baskısını sınırlayabilir. Ancak kesintinin Goldman Sachs’ın öngördüğü gibi aylarca sürmesi durumunda rezervlerin eritilme hızı, piyasa psikolojisini bozacak ve spekülatif pozisyonları tetikleyecek eşiklerin çok daha hızlı aşılmasına neden olabilir.
Türkiye bu tabloda kritik bir coğrafi konumda bulunuyor. Hürmüz kaynaklı bir enerji şoku, hem cari açık üzerindeki baskıyı artıracak hem de enflasyonla mücadeleyi daha da güçleştirecek. Enerji ithalatında dışa bağımlılığı yapısal bir sorun olarak taşıyan Türkiye için petrolün 100 doları kalıcı olarak aşması, döviz kuru üzerinde ek bir baskı unsuru yaratarak makroekonomik dengeleri yeniden test edecektir.
Küresel enerji güvenliğinin ne kadar kırılgan bir zemine oturduğunu bir kez daha hatırlatan bu tablo, yenilenebilir enerji kaynaklarına geçişin ve enerji çeşitlendirmesinin neden stratejik bir zorunluluk olduğunu da gözler önüne seriyor. Jeopolitik riski sıfırlamak mümkün değil; ama ona olan bağımlılığı azaltmak, uzun vadede hem ekonomik hem de ulusal güvenlik açısından kaçınılmaz bir öncelik olmaya devam ediyor.