
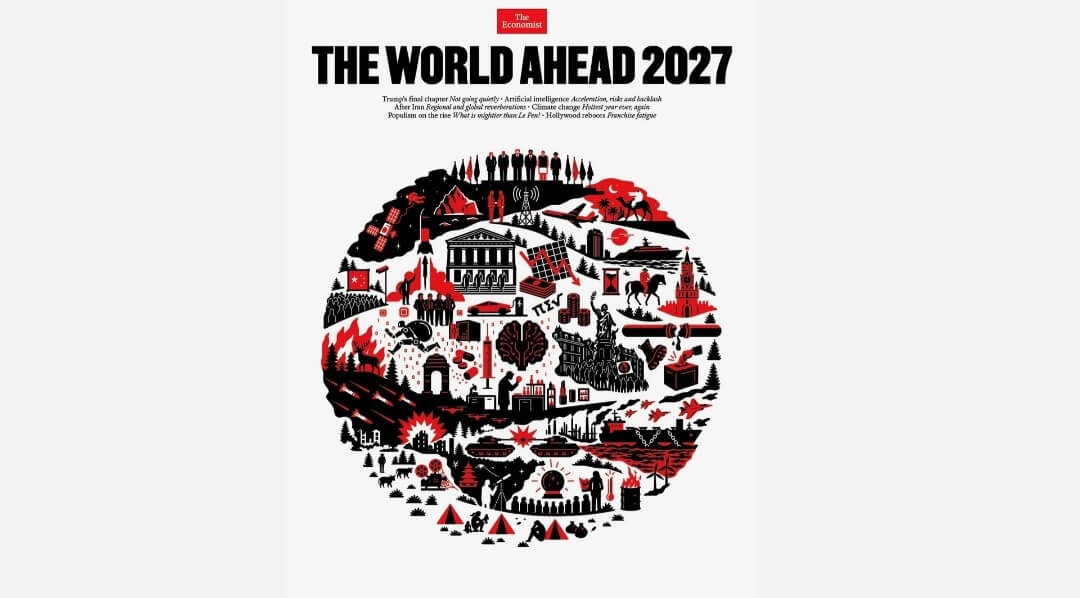
2027 yılı, küresel ekonomi ve uluslararası siyaset açısından sıradan bir takvim yılından çok daha fazlasını ifade etmeye hazırlanıyor. Savaşların gölgesinde şekillenen enerji piyasaları, büyük güçler arasındaki rekabet, kamu borçlarının ulaştığı seviyeler, yapay zekanın dönüştürücü etkisi ve iklim krizinin giderek ağırlaşan sonuçları, önümüzdeki yılın dünya gündemini belirleyecek temel unsurlar arasında yer alıyor. İngiliz ekonomi dergisi The Economist’in geleneksel hale gelen The World Ahead 2027 özel sayısı da bu belirsizliklerin merkezinde şekillenen bir gelecek tablosu ortaya koyuyor. Derginin değerlendirmeleri, 2027’nin yalnızca ekonomik büyüme ve teknolojik gelişmelerin konuşulacağı bir yıl olmayacağını, aynı zamanda mevcut küresel düzenin dayanıklılığının ciddi biçimde sınanacağını gösteriyor.
The Economist’in 2027 değerlendirmesinde öne çıkan en önemli başlıklardan biri, Donald Trump sonrasında ABD siyasetinin nasıl şekilleneceği. ABD’de ara seçimlerin ardından başkanlık yarışına ilişkin tartışmaların hızlanması beklenirken Trump’ın siyasi etkisinin görev süresinin sonuna yaklaşırken de devam edeceği öngörülüyor. Trump’ın siyasi mirasını korumak amacıyla yeni başkanlık kararnamelerine, hukuki mücadelelere, büyük altyapı projelerine ve askeri girişimlere yönelmesi ihtimali dikkat çekiyor. Burada asıl mesele yalnızca Trump’ın kişisel siyasi geleceği değil, ABD’nin bundan sonraki dönemde nasıl bir küresel güç olacağıdır.
Çünkü son yıllarda Washington yönetiminin dış politikada izlediği çizgi, NATO’dan Avrupa Birliği’ne, Asya-Pasifik ülkelerinden Orta Doğu’ya kadar geniş bir coğrafyada güvenlik hesaplarını değiştirdi. ABD’nin müttefikleriyle ilişkilerinde daha fazla maliyet ve çıkar odaklı hareket etmesi, uluslararası sistemde yeni arayışları beraberinde getiriyor. Avrupa ülkelerinin savunma harcamalarını artırması, Asya’da güvenlik ortaklıklarının yeniden değerlendirilmesi ve gelişmekte olan ülkelerin farklı güç merkezleriyle ilişkilerini çeşitlendirmesi bu dönüşümün işaretleri arasında bulunuyor. 2027’de ABD siyasetinin en önemli etkisi, yalnızca Amerikan ekonomisine değil, küresel ticaretin, güvenlik mimarisinin ve sermaye hareketlerinin yönüne de yansıyacak.
Dünyanın önündeki bir diğer önemli sorun ise İran’daki savaşın ve Orta Doğu’daki jeopolitik gerilimin sonuçları olacak. The Economist, çatışmanın kesin bir çözüme ulaşmasının zor olduğunu ve bölgedeki belirsizliğin 2027 boyunca devam edebileceğini değerlendiriyor. Bu öngörü, küresel ekonomi açısından oldukça önemli. Çünkü Orta Doğu’da yaşanan her büyük gerilim, yalnızca bölge ülkelerini değil, enerji ithalatına bağımlı ekonomileri, uluslararası taşımacılığı, sigorta sektörünü ve gıda piyasalarını da etkiliyor.
Özellikle Hürmüz Boğazı’nın güvenliği, petrol ve doğal gaz ticareti açısından kritik önemde. Dünya petrol ticaretinin önemli bir bölümü bu güzergah üzerinden gerçekleşiyor. Bölgede yaşanabilecek uzun süreli bir aksama, petrol fiyatlarında sert yükselişlere neden olabilir. Enerji maliyetlerinin artması ise üretimden lojistiğe, sanayiden tarıma kadar birçok sektörde maliyet baskısı yaratır. Petrol fiyatlarındaki yükselişin enflasyonu yeniden hızlandırması, merkez bankalarının faiz indirimlerini ertelemesine ve finansman koşullarının sıkı kalmasına yol açabilir.
Üstelik mesele yalnızca petrol ve doğal gazdan ibaret değil. Gübre üretiminde kullanılan enerji kaynakları ve uluslararası gübre ticareti de Orta Doğu’daki gelişmelerden etkileniyor. Gübre arzında yaşanabilecek sorunlar, tarımsal üretim maliyetlerini artırarak gıda fiyatlarına yansıyabilir. Böylece bölgesel bir savaş, binlerce kilometre uzaktaki ülkelerde yaşayan insanların günlük hayatını doğrudan etkileyebilir. 2027’de jeopolitik risklerin enflasyon üzerindeki etkisi, merkez bankalarının para politikası kararlarını belirleyen temel faktörlerden biri olmaya devam edecek.
İklim krizi de 2027’nin en önemli küresel gündemlerinden biri olmaya aday. The Economist, güçlü bir süper El Nino olayının etkisiyle 2027’nin ölçümlerde kaydedilen en sıcak yıllardan biri, hatta en sıcak yıl olabileceğine dikkat çekiyor. El Nino, Pasifik Okyanusu’ndaki deniz yüzeyi sıcaklıklarının yükselmesiyle küresel hava sistemlerini etkileyen doğal bir iklim olayı. Bu olayın küresel sıcaklıklar üzerindeki etkisi, insan faaliyetlerinden kaynaklanan sera gazı birikimiyle birleştiğinde aşırı sıcaklık riskini artırabiliyor.
Kuraklık, orman yangınları, sel felaketleri ve aşırı hava olayları yalnızca çevresel sorunlar olarak değerlendirilmemeli. Bunlar aynı zamanda ekonomik büyümeyi, gıda güvenliğini, sigorta sektörünü, altyapı yatırımlarını ve kamu bütçelerini etkileyen ciddi riskler. Tarımsal üretimde yaşanabilecek kayıplar gıda enflasyonunu artırırken su kaynakları üzerindeki baskı sanayi ve enerji üretimini de zorlaştırabilir. Özellikle gelişmekte olan ülkeler, iklim kaynaklı ekonomik şoklara karşı daha kırılgan bir konumda bulunuyor.
Bu noktada yenilenebilir enerji yatırımlarının önemi daha da artıyor. Güneş ve rüzgar enerjisi, yalnızca karbon emisyonlarını azaltmak için değil, aynı zamanda ülkelerin enerji ithalatına bağımlılığını düşürmek ve jeopolitik risklerden korunmak için de stratejik bir araç haline geliyor. 2027’de enerji güvenliği ile iklim politikalarının birbirinden ayrı düşünülemeyeceği daha net görülecek.
Yapay zeka ise 2027’nin ekonomik ve teknolojik gündeminde en fazla tartışılacak konulardan biri olacak. Son yıllarda yapay zeka şirketlerine yönelen devasa yatırımlar, teknoloji sektöründe yeni bir büyüme döneminin kapısını açtı. Ancak bu büyümenin sürdürülebilirliği konusunda soru işaretleri de giderek artıyor. The Economist, yapay zeka şirketlerinin karmaşık finansman anlaşmalarıyla borçlarını artırmasının ve altyapı yatırımlarının büyük ölçüde gelecekteki gelir beklentilerine dayanmasının finansal piyasalarda sert bir düzeltme riskini yükseltebileceğini değerlendiriyor.
Burada önemli bir ayrım yapmak gerekiyor. Yapay zekanın ekonomik potansiyeli ile yapay zeka şirketlerinin bugünkü piyasa değerleri aynı şey değil. Bir teknolojinin dünyayı değiştirecek kadar güçlü olması, o teknolojiye yatırım yapan bütün şirketlerin aynı ölçüde başarılı olacağı anlamına gelmiyor. Veri merkezleri, gelişmiş çipler, enerji altyapısı ve büyük ölçekli hesaplama sistemleri için yapılan harcamaların geri dönüşü zaman alabilir. Şirketlerin gelecekte elde etmeyi beklediği gelirler gerçekleşmezse teknoloji piyasalarında ciddi bir değerleme düzeltmesi yaşanabilir.
Özellikle ABD teknoloji piyasalarında yapay zeka yatırımlarının oluşturduğu beklentiler, hisse senedi endekslerinin performansında önemli rol oynuyor. Büyük teknoloji şirketlerinin yatırımlarını finanse etmek için borçlanmaya daha fazla yönelmesi, finansal sistem açısından yeni bir risk alanı oluşturabilir. Yapay zeka altyapısına ayrılan sermayenin büyüklüğü dikkate alındığında olası bir yatırım daralmasının yalnızca teknoloji şirketlerini değil, çip üreticilerini, enerji şirketlerini, veri merkezi işletmecilerini ve küresel tedarik zincirlerini de etkilemesi mümkün.
Diğer taraftan yapay zekanın siber güvenlik alanındaki etkisi de giderek büyüyor. Daha gelişmiş modellerin yazılım açıklarını tespit etme, saldırıları otomatikleştirme ve karmaşık siber operasyonlar yürütme kapasitesinin artması, hükümetleri ve şirketleri yeni güvenlik önlemleri almaya zorlayabilir. Yapay zeka artık yalnızca üretkenliği artıran bir teknoloji değil, aynı zamanda ulusal güvenlik ve ekonomik rekabet açısından stratejik bir güç unsuru. 2027’de yapay zeka yarışının kazananlarını yalnızca en gelişmiş modeli geliştirenler değil, bu teknolojiyi güvenli, verimli ve ekonomik açıdan sürdürülebilir şekilde kullanabilenler belirleyecek.
Avrupa açısından 2027’nin en kritik siyasi gelişmelerinden biri Fransa’daki cumhurbaşkanlığı seçimleri olacak. Sağ popülist hareketlerin yükselişi, Avrupa siyasetinde yeni bir dönemin kapısını aralayabilir. The Economist, Marine Le Pen’in seçimleri kazanma ihtimaline dikkat çekiyor. Böyle bir gelişme, Avrupa Birliği’nin siyasi ve ekonomik geleceği açısından önemli sonuçlar doğurabilir.
Fransa, Almanya ile birlikte Avrupa Birliği’nin temel siyasi ve ekonomik güç merkezlerinden biri. İki ülke arasındaki ilişkilerde yaşanabilecek bir zayıflama, Avrupa’nın ortak savunma politikalarından mali entegrasyona, göç politikalarından dış ticarete kadar birçok alanda karar alma süreçlerini zorlaştırabilir. Üstelik Fransa yüksek kamu borcu ve bütçe açığıyla mücadele ediyor. Siyasi belirsizliğin ekonomik reformları geciktirmesi, tahvil piyasalarında ülke risk priminin yükselmesine neden olabilir.
Avrupa’nın karşı karşıya olduğu sorun yalnızca Fransa’daki seçimlerle sınırlı değil. Kıta, düşük büyüme, yüksek enerji maliyetleri, yaşlanan nüfus, savunma harcamalarındaki artış ve küresel rekabette yaşanan güç kaybı gibi sorunlarla mücadele ediyor. ABD ve Çin arasındaki ekonomik rekabet yoğunlaşırken Avrupa’nın sanayi politikalarını yeniden şekillendirmesi gerekiyor. 2027’de Avrupa’nın ekonomik geleceği, siyasi istikrarı sağlayıp sağlayamayacağı ve ortak bir ekonomik strateji oluşturup oluşturamayacağıyla yakından bağlantılı olacak.
Küresel ekonominin en hassas noktalarından biri de tahvil piyasaları. The Economist, artan kamu harcamaları, yapay zeka altyapısına yönelik büyük yatırımlar ve enerji fiyatlarının enflasyonu yeniden yükseltme ihtimalinin gelişmiş ekonomilerde borçlanma maliyetlerini artırabileceğine dikkat çekiyor.
Son yıllarda birçok ülke pandemi döneminde uygulanan genişleyici mali politikaların, savunma harcamalarının ve sosyal desteklerin etkisiyle yüksek borç seviyelerine ulaştı. Faizlerin uzun süre yüksek kalması, bu borçların çevrilmesini daha maliyetli hale getiriyor. Hükümetler daha fazla faiz ödemek zorunda kaldıkça eğitim, sağlık, altyapı ve diğer kamu hizmetlerine ayrılabilecek kaynaklar üzerinde baskı oluşuyor.
Tahvil piyasalarında yaşanabilecek bir bozulma yalnızca devletleri ilgilendiren bir gelişme değil. Devlet tahvillerinin getirileri, şirketlerin ve hanehalklarının borçlanma maliyetleri açısından da önemli bir referans oluşturuyor. Uzun vadeli tahvil faizlerinin yükselmesi, konut kredilerinden şirket yatırımlarına kadar geniş bir alanda finansman koşullarını zorlaştırabilir. Ayrıca yüksek faiz ortamında yatırımcıların daha düşük riskli varlıklara yönelmesi, hisse senedi piyasalarında değerleme baskısı yaratabilir.
Burada dikkat edilmesi gereken en önemli konu, kamu borçlarının sürdürülebilirliği. Özellikle ABD gibi büyük ekonomilerin artan borçlanma ihtiyacı, küresel faizlerin yönü üzerinde belirleyici olabilir. ABD tahvil getirilerinin yükselmesi, gelişmekte olan ülkelere yönelen sermaye akımlarını da olumsuz etkileyebilir. Yatırımcıların daha yüksek getiri sunan güvenli varlıklara yönelmesi, gelişmekte olan piyasalardan sermaye çıkışlarını hızlandırabilir.
Çin ile Tayvan arasındaki gerilim ise küresel güvenlik ve ekonomi açısından 2027’nin en önemli risklerinden biri olmaya devam edecek. Çin Devlet Başkanı Şi Cinping’in, Çin ordusunun Tayvan’a yönelik olası bir askeri operasyonu gerçekleştirebilecek hazırlık düzeyine ulaşması için 2027 yılını hedef gösterdiğine ilişkin değerlendirmeler, uluslararası kamuoyunda yakından takip ediliyor.
Ancak askeri hazırlık hedefi, mutlaka bir işgal kararının alındığı anlamına gelmiyor. Pekin yönetimi askeri baskıyı artırarak Tayvan üzerindeki siyasi ve diplomatik etkisini güçlendirmeyi de tercih edebilir. 2028’de Tayvan’da yapılacak seçimler de Çin’in hesaplamalarında önemli bir unsur olabilir.
Bununla birlikte olası bir askeri çatışmanın ekonomik sonuçları son derece ağır olur. Tayvan, özellikle gelişmiş yarı iletken üretiminde küresel tedarik zincirinin en önemli merkezlerinden biri. Bölgedeki bir savaş, elektronik sektöründen otomotive, savunma sanayisinden yapay zeka veri merkezlerine kadar birçok alanda üretimi aksatabilir. Çip tedarikinde yaşanacak bir kesinti, dünya ekonomisinde yeni bir enflasyon dalgasını tetikleyebilir. Dolayısıyla Çin-Tayvan gerilimi yalnızca Asya’nın güvenlik meselesi değil, küresel sanayinin geleceğini ilgilendiren stratejik bir risk.
Sağlık ve ilaç sektöründe ise zayıflama ilaçlarının etkisinin genişlemesi bekleniyor. Ozempic ve benzeri ilaçlarla başlayan dönüşüm, sağlık sektörünün sınırlarını aşarak tüketim alışkanlıklarını da değiştirmeye başladı. The Economist, bu ilaçların kullanıcıların yaşam tarzları ve harcama tercihleri üzerinde önemli etkiler oluşturabileceğine dikkat çekiyor.
Kilo kaybı sonrasında giyim, kozmetik ve spor ürünlerine yönelik harcamaların artması, tüketim ekonomisinde yeni fırsatlar yaratabilir. Ancak bu dönüşümün etkisi yalnızca perakende sektörüyle sınırlı kalmayacak. İlaç şirketleri, metabolik hastalıklar, kalp sağlığı ve yaşam süresini uzatmaya yönelik tedaviler konusunda daha fazla araştırma ve yatırım yapabilir.
Bu gelişme sağlık ekonomisinin geleceğini de değiştirebilir. Obezite ve buna bağlı hastalıkların tedavisinde daha etkili ilaçların kullanılması, uzun vadede sağlık harcamalarının yapısını dönüştürebilir. Ancak ilaçların fiyatları, erişilebilirliği, uzun dönemli etkileri ve sağlık sistemlerine getireceği maliyetler de tartışılmaya devam edecek.
Uzay ekonomisi de 2027’de dikkat çeken alanlardan biri olacak. SpaceX’in Starship programıyla düzenli uydu fırlatma görevlerine başlaması ve Çinli şirketlerin yeniden kullanılabilir roket teknolojilerinde ilerleme kaydetmesi, uzaya erişim maliyetlerini düşürebilecek gelişmeler arasında gösteriliyor.
Uzay taşımacılığının ucuzlaması, yalnızca uydu sektörünün büyümesi anlamına gelmiyor. Özel uzay istasyonları, uzay turizmi, yörüngede üretim ve uzay tabanlı veri merkezleri gibi alanlarda yeni ticari modeller ortaya çıkabilir. Özellikle yapay zeka sistemlerinin ihtiyaç duyduğu yüksek işlem gücü ve enerji talebi, yörüngede veri merkezi kurulması fikrini yeniden gündeme taşıyor.
Ancak bu teknolojinin ekonomik olarak uygulanabilir hale gelmesi için enerji üretimi, soğutma, bakım, veri aktarımı ve uzay çöplerinin yönetimi gibi önemli sorunların çözülmesi gerekiyor. Uzaya erişim maliyetlerinin düşmesi bu alanı daha cazip hale getirse de uzay ekonomisinin kısa sürede geleneksel veri merkezi altyapısının yerini alması beklenmemeli.
Kültür ve eğlence sektöründe ise Hollywood’un geçmişte büyük başarı yakalamış film serilerine yeniden yönelmesi dikkat çekiyor. Star Wars serisinin 50. yıl dönümü, Avengers ve James Bond gibi yapımların yeniden gündeme gelmesi, büyük markaların sinema sektöründeki ağırlığını koruduğunu gösteriyor.
Bununla birlikte dijital platformlar ve YouTube gibi içerik mecraları, geleneksel sinema endüstrisinin iş modelini değiştirmeye devam ediyor. Düşük bütçeli yapımların geniş kitlelere ulaşabilmesi, içerik üretiminde büyük stüdyoların tekelinin zayıflayabileceğine işaret ediyor. Hollywood açısından asıl sorun yalnızca yeni film üretmek değil, değişen izleyici alışkanlıklarına uyum sağlayabilmek.
The Economist’in 2027 öngörülerinde doğrudan öne çıkarılmayan ancak bütün bu gelişmeleri birbirine bağlayan önemli bir başka konu da küresel ticaretin yeniden şekillenmesi. ABD ile Çin arasındaki rekabet, gümrük tarifeleri, teknoloji kısıtlamaları, kritik madenlere erişim ve tedarik zincirlerinin güvenliği, ülkelerin ekonomik politikalarını değiştirmeye devam edecek.
Küreselleşmenin tamamen sona ermesi beklenmese de şirketlerin yalnızca en ucuz üretim merkezine yöneldiği dönem giderek geride kalıyor. Artık üretimin nerede yapılacağı kadar hangi ülkeye bağımlı olunduğu ve olası bir kriz sırasında tedarikin devam edip edemeyeceği de önem taşıyor. Bu nedenle ülkeler stratejik sektörlerde yerli üretimi, alternatif tedarik kanallarını ve ekonomik güvenliği ön plana çıkarıyor.
Bu dönüşüm Türkiye gibi gelişmekte olan ülkeler açısından hem fırsatlar hem de riskler barındırıyor. Türkiye’nin Avrupa’ya coğrafi yakınlığı, sanayi altyapısı, üretim kapasitesi ve lojistik bağlantıları, küresel tedarik zincirlerinin çeşitlendirilmesi sürecinde avantaj sağlayabilir. Ancak bu avantajın kalıcı ekonomik kazanıma dönüşmesi için fiyat rekabetinin yanında teknoloji, verimlilik, eğitim, enerji maliyetleri ve finansmana erişim alanlarında da ilerleme sağlanması gerekiyor.
Türkiye ekonomisi açısından 2027’nin en önemli başlıklarından biri de küresel faizlerin seyri olacak. ABD ve Avrupa’da tahvil getirilerinin yüksek kalması, gelişmekte olan ülkelere yönelik sermaye hareketlerini sınırlayabilir. Enerji fiyatlarında yaşanabilecek yükseliş ise Türkiye’nin ithalat faturası, cari dengesi ve enflasyon görünümü üzerinde baskı oluşturabilir. Özellikle petrol fiyatlarının uzun süre yüksek seviyelerde kalması, dezenflasyon sürecini zorlaştırabilecek önemli bir risk.
Borsa İstanbul açısından da küresel gelişmelerin etkisi yakından hissedilecek. ABD tahvil faizleri, doların uluslararası piyasalardaki gücü, yabancı yatırımcıların risk iştahı ve jeopolitik gelişmeler, gelişmekte olan ülke piyasalarına yönelik sermaye akımlarını belirleyen temel faktörler arasında bulunuyor. Küresel piyasalarda risk iştahının azalması, Türkiye gibi ülkelerde hisse senedi piyasalarının daha fazla dalgalanmasına neden olabilir.
Bununla birlikte yapay zeka, savunma sanayisi, enerji dönüşümü, altyapı yatırımları ve sanayi üretimindeki değişim Türkiye açısından yeni fırsatlar da yaratabilir. Özellikle teknoloji üretimi ve yüksek katma değerli ihracat kapasitesinin geliştirilmesi, uzun vadeli büyüme açısından kritik önem taşıyor. Ancak küresel yatırım fırsatlarından yararlanabilmek için ekonomik istikrarın, öngörülebilirliğin ve yatırımcı güveninin güçlendirilmesi gerekiyor.
Sonuç olarak The Economist’in The World Ahead 2027 değerlendirmesi, dünyanın yeni bir belirsizlik dönemine girdiğini ortaya koyuyor. ABD siyasetindeki dönüşüm, İran savaşının etkileri, Çin-Tayvan gerilimi, Avrupa’daki siyasi gelişmeler, tahvil piyasalarındaki baskı, yapay zeka yatırımlarının sürdürülebilirliği ve iklim krizi, önümüzdeki yılın ekonomik ve siyasi dengelerini şekillendirecek.
Burada asıl dikkat edilmesi gereken nokta, bu risklerin birbirinden bağımsız olmaması. Orta Doğu’da yaşanacak bir enerji krizi enflasyonu artırabilir, artan enflasyon merkez bankalarını faizleri yüksek tutmaya zorlayabilir, yüksek faizler tahvil piyasalarında baskı oluşturabilir ve finansman maliyetlerinin yükselmesi teknoloji yatırımlarını yavaşlatabilir. Benzer şekilde Çin-Tayvan gerilimi çip tedarikini bozarak yapay zeka sektöründen otomotive kadar birçok alanda ekonomik sonuçlar doğurabilir.
2027’nin en büyük sınavı, küresel ekonominin aynı anda birden fazla krizle mücadele edebilme kapasitesi olacak. Geçmiş yıllarda yaşanan krizler çoğunlukla belirli sektörleri veya bölgeleri etkilerken yeni dönemde jeopolitik, finansal, teknolojik ve çevresel riskler aynı anda ortaya çıkabiliyor.
Dünya ekonomisi açısından artık yalnızca büyüme oranlarına, enflasyon rakamlarına veya merkez bankalarının faiz kararlarına bakmak yeterli değil. Ülkelerin enerji güvenliği, teknolojik bağımsızlığı, kamu borçlarının sürdürülebilirliği ve siyasi istikrarı da ekonomik performansın ayrılmaz parçaları haline geliyor.
2027, bu nedenle kazananların yalnızca en hızlı büyüyen ekonomiler arasından çıkacağı bir yıl olmayabilir. Asıl kazananlar, krizleri önceden okuyabilen, ekonomik bağımlılıklarını azaltabilen, teknolojik dönüşüme uyum sağlayabilen ve finansal dayanıklılıklarını koruyabilen ülkeler olacak. Küresel ekonomide yeni dönemin belirleyicisi büyümeden çok dayanıklılık, ucuz üretimden çok güvenli tedarik ve teknolojik gösterişten çok sürdürülebilir verimlilik olacak.