Değerli Metallerde Baskı Derinleşiyor
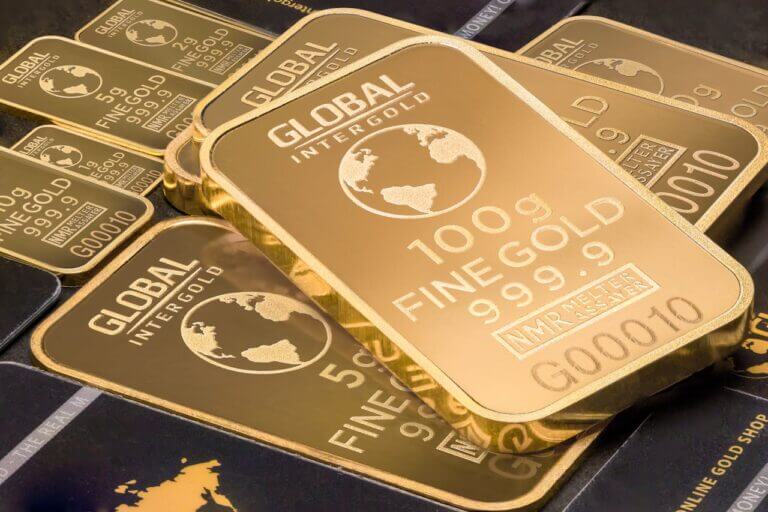
Küresel piyasalarda son dönemde hız kazanan reel faiz artışları, değerli metaller üzerinde baskıyı artırmaya devam ediyor. Özellikle ABD tahvil getirilerindeki sert yükseliş, güvenli liman olarak görülen altın ve gümüş fiyatlarında aşağı yönlü hareketi hızlandırırken, yatırımcıların yüksek faiz ortamının beklenenden daha uzun sürebileceği ihtimalini fiyatlamaya başlaması piyasalardaki yönü belirleyen ana unsur haline geldi. Haftalık bazda bakıldığında, altın fiyatlarında yaklaşık yüzde 4, gümüş fiyatlarında ise yüzde 13’e varan düşüş yaşanması, değerli metaller piyasasında son dönemin en sert düzeltmelerinden biri olarak değerlendiriliyor.
Piyasaların odağında, ABD Merkez Bankası’nın para politikası beklentilerindeki değişim bulunuyor. Daha önce faiz indirimlerinin başlayacağı yönünde oluşan beklentiler zayıflarken, yatırımcılar artık Fed’in daha uzun süre sıkı para politikası uygulayabileceği senaryosunu fiyatlıyor. Bu beklenti değişimi, özellikle ABD tahvil piyasasında sert hareketleri beraberinde getirdi. Uzun vadeli tahvil getirilerindeki yükseliş dikkat çekerken, ABD 30 yıllık tahvil faizinin yüzde 5 seviyesini aşması, son yılların en dikkat çekici finansal gelişmelerinden biri olarak öne çıktı. Tahvil faizlerindeki bu artış, yatırımcıların risk dağılımını yeniden şekillendirirken emtia piyasalarından faiz getirisi sağlayan araçlara doğru sermaye akışını hızlandırdı.
Uzmanlara göre piyasalarda yaşanan dönüşümün temel nedeni yalnızca nominal faizlerdeki yükseliş değil, aynı zamanda reel getirilerdeki artışın güç kazanması oldu. Reel faiz, yatırımcıların enflasyondan arındırılmış gerçek kazancını ifade ederken, son dönemde nominal tahvil getirilerindeki yükselişin büyük ölçüde bu kanaldan kaynaklandığı görülüyor. Nitekim ABD 30 yıllık başabaş enflasyon oranının yüzde 2 seviyelerine yakın seyretmesi, piyasanın uzun vadeli enflasyon beklentilerinde belirgin bir bozulma yaşanmadığını ortaya koyuyor. Bu tablo, tahvil getirilerindeki yükselişin esas olarak gerçek getiri beklentilerinden beslendiğine işaret ediyor.
Reel faizlerdeki artışın en belirgin etkisi ise faiz getirisi üretmeyen varlıklarda fırsat maliyetinin yükselmesi şeklinde ortaya çıkıyor. Altın ve gümüş gibi değerli metaller düzenli faiz veya kupon ödemesi sağlamadığı için, yatırımcılar yüksek reel getiri sunan tahvilleri daha cazip görmeye başlıyor. Bu durum, özellikle kurumsal yatırımcıların portföy dağılımında değişikliklere neden olurken, değerli metallerden çıkış baskısını artırıyor. Son haftalarda görülen fiyat gerilemesinin arkasında da bu sermaye yön değişiminin etkili olduğu değerlendiriliyor.
Küresel ölçekte devam eden ekonomik belirsizlikler, enflasyon görünümüne ilişkin soru işaretleri ve artan mali sürdürülebilirlik endişeleri de piyasalardaki baskıyı destekleyen unsurlar arasında yer alıyor. Bir yandan yüksek faiz ortamı ekonomik büyüme üzerinde baskı yaratırken, diğer yandan bütçe açıkları ve kamu borçlarına ilişkin kaygılar yatırımcıların risk algısını etkiliyor. Bu karmaşık makroekonomik görünüm, emtia piyasalarında oynaklığın artmasına ve fiyat hareketlerinin daha sert yaşanmasına neden oluyor.
Analistler, reel getirilerin yüksek seviyelerde kalmaya devam etmesi halinde altın fiyatlarında aşağı yönlü risklerin sürebileceği uyarısında bulunuyor. Özellikle teknik açıdan kritik destek seviyelerinin kalıcı biçimde kırılması durumunda, ons altının 4 bin dolar seviyelerine kadar geri çekilebileceği yönünde tahminler öne çıkıyor. Gümüş piyasasında ise daha yüksek volatilite nedeniyle fiyat hareketlerinin altına kıyasla daha sert olabileceği ifade ediliyor.
Bununla birlikte bazı piyasa uzmanları, mevcut baskıya rağmen altının tamamen gözden çıkarılmaması gerektiğini düşünüyor. Özellikle jeopolitik risklerin yeniden yükselmesi, küresel büyümede beklenmedik bir yavaşlama yaşanması veya Fed’in beklenenden erken gevşeme sinyali vermesi halinde altının yeniden güçlü bir güvenli liman talebiyle karşılaşabileceği belirtiliyor. Ancak kısa vadede piyasa yönünün belirlenmesinde ana unsurun, ABD tahvil faizlerinin seyri ve reel getiri dinamikleri olmaya devam edeceği vurgulanıyor.