


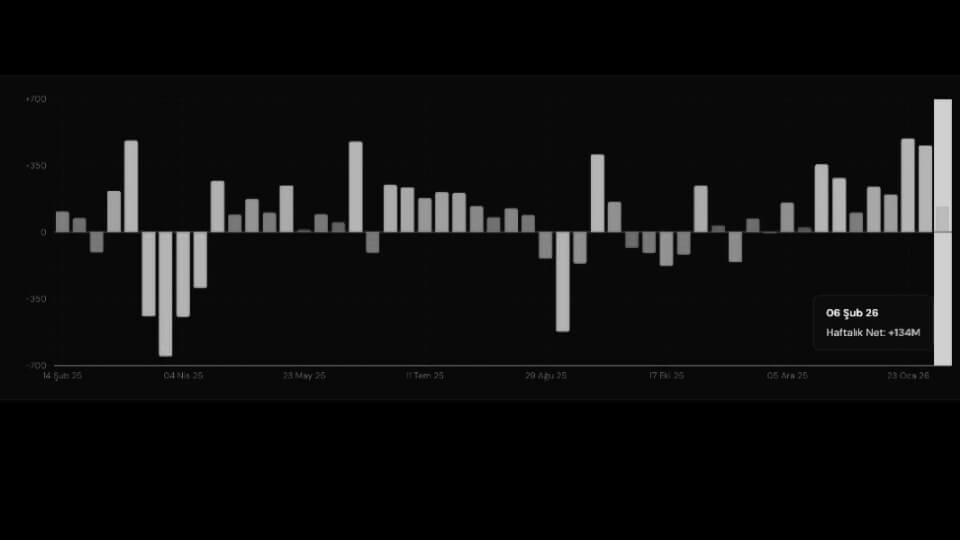
Dezenflasyon Güveni, Tahvil Rallisi ve Hisseye Yayılan İlgi
Türkiye’ye son dönemde gelen yabancı para akımı tek bir faktöre indirgenemeyecek kadar çok boyutlu olsa da, ana hikâyenin merkezinde dezenflasyon sürecine duyulan güven yer alıyor. Enflasyonla mücadelede kararlı duruş, sıkı para politikası ve öngörülebilirlik vurgusu, yabancı yatırımcı nezdinde risk algısının kademeli olarak iyileşmesini sağladı. Bu güven artışı ise önce tahvil piyasasında, ardından hisse senedi tarafında somut girişlere dönüştü.
2025’ten bu yana tahvil tarafına 10,5 milyar doların üzerinde yabancı girişi gerçekleşmiş olması, yatırımcı davranışındaki değişimin en net göstergesi. Üstelik bu girişlerin özellikle kısa vadeli tahvillere yönelmesi, yatırımcının hem yüksek nominal faizden yararlanmak hem de politika yönünü yakından izleyerek esnek kalmak istediğini gösteriyor. Kısa vadeli kağıtlara olan yoğun talep, bir yandan getiri cazibesini, diğer yandan da temkinli ama olumlu beklentiyi yansıtıyor.
Bu noktada temel motivasyonlardan biri yüksek reel getiri potansiyeli. Enflasyon beklentilerinde kademeli düşüş sinyalleri alınırken politika faizinin yüksek seviyelerde tutulması, Türkiye’yi gelişmekte olan ülkeler arasında “carry trade” açısından öne çıkarıyor. Yabancı yatırımcı açısından tablo basit: Eğer kur oynaklığı kontrol altında kalır ve dezenflasyon süreci planlandığı gibi ilerlerse, TL varlıklar ciddi reel getiri sunabilir. Bu beklenti, tahvil piyasasına yönelik güçlü ilgiyi besliyor.
Hisse senedi tarafında ise tablo biraz daha gecikmeli ama dikkat çekici. Aralık ayından sonra başlayan alımlarla birlikte toplam yabancı girişi 3,8 milyar doları aşmış durumda. Bu rakam tahvile kıyasla daha sınırlı görünse de, eğilim açısından önemli. Çünkü yabancı yatırımcı genellikle önce makro istikrarı fiyatlar, ardından şirket kârlılıklarına ve büyüme potansiyeline yönelir. Tahvil girişleri makroya güveni, hisse girişleri ise hikâyenin daha kalıcı olduğuna dair inancı gösterir.
Burada bir diğer kritik unsur da değerleme tarafı. Borsa İstanbul’daki birçok şirket, benzer gelişmekte olan ülke piyasalarına göre iskontolu çarpanlarla işlem görüyor. Eğer enflasyon düşüş patikasına girer ve finansman koşulları öngörülebilir hale gelirse, şirket bilançolarında normalleşme ve kârlılıkta toparlanma beklentisi güçlenebilir. Bu da yabancı ilgisinin hisse tarafında kalıcı hale gelmesini sağlayabilir.
Elbette bu para akımının sürdürülebilirliği birkaç kritik değişkene bağlı. Dezenflasyon sürecinin sekteye uğramaması, para politikasında tutarlılığın korunması ve rezerv birikiminin devam etmesi yatırımcı güveni açısından belirleyici olacak. Aynı zamanda küresel koşullar da önemli. ABD ve Avrupa’daki faiz indirim süreci hızlanırsa, gelişmekte olan ülkelere yönelik risk iştahı artabilir ve Türkiye bu dalgadan pozitif etkilenebilir. Tersi senaryoda ise dalgalanmalar kaçınılmaz olur.
Dikkat edilmesi gereken bir diğer nokta da bu girişlerin kompozisyonu. Tahvil tarafındaki yoğunlaşma, akımın daha “finansal getiri” odaklı olduğunu gösteriyor. Bu tür fonlar hızlı girip hızlı çıkabilir. Dolayısıyla kalıcı ve doğrudan yatırımlarla desteklenmeyen portföy girişleri kırılganlık yaratma potansiyeline sahiptir. Bu nedenle politika yapıcılar açısından asıl hedef, kısa vadeli sermaye akımını kalıcı güvene ve yapısal yatırıma dönüştürebilmek olmalı.
Sonuç olarak, Türkiye’ye yönelen yabancı sermaye akımının merkezinde enflasyonla mücadeleye duyulan güven bulunuyor. Tahvil piyasasına gelen güçlü girişler bu güvenin ilk yansıması olurken, hisse senedi tarafındaki artan ilgi sürecin ikinci aşamasına işaret ediyor. Eğer makro dengelenme kararlılıkla sürdürülürse, bu girişler geçici bir dalga olmaktan çıkıp daha kalıcı bir sermaye hikâyesine dönüşebilir. Ancak güven inşa etmek zor, kaybetmek ise hızlıdır; bu nedenle önümüzdeki dönemde istikrar ve tutarlılık her zamankinden daha kritik olacak.









